Domain klangverbesserung.de kaufen?
Wir ziehen mit dem Projekt
klangverbesserung.de um.
Sind Sie am Kauf der Domain
klangverbesserung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klangverbesserung.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
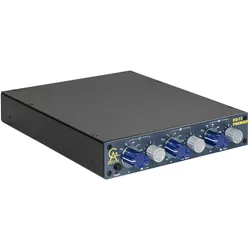
API Audio 5500 Dual EqualizerAPI 5500 Dual 550 EQ`s, klassisches 550B Design, schaltbare Pegelrange für feinere Auflösung bei schwierigem Programmmaterial bzw. beim Mastering, Ausgangsstufe realisiert mit Übertrager (+30dbm), zusätzlicher unsym. Klinkeneingang pro Kanal, hi- und low- peak/shelf Filter, sym i/o XLR, int. Netzteil, hardwire bypass3325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heritage Audio LANG PEQ-2 EqualizerHeritage Audio LANG PEQ-2 Program Equalizer; 1-kanaliger Equalizer; Frequenzbereich: 20 Hz bis 20 kHz (± 0.3 dB); Gain Trimmer -12 db bis +16 dB; LF Boost: 20/30/40/60/80/120/160/240 Hz; LF Cut 25/50/100/200 Hz; HF Boost: 2.5/3.75/5/7.5/10/12/15/20 kHz; HF Cut 2.5/5/7.5/10/15/20 kHz; RHigh-Peak-Boost mit variabler Bandbreite und 20 kHz-Option; Schalter und Status-LED für EQ In/Out und Power On/Off; gerasterte Regler; Anschlüsse: 1x Line-Eingang XLR, 1x Line-Ausgang XLR; inkl. externen Netzteil 48 V DC @ 60 mA; Bauform: 19" / 2 HE; Abmessungen: 482 x 88 x 153 mm (BxHxT); Gewicht: 3.08 kg949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
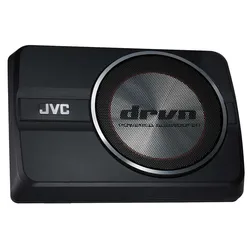
JVC CW-DRA8 RMS Leistung 150W Frequenzbereich 35 - 150Hz Fernbedienung - Lautstärke, Frequenz, PhaseSubwoofer Konus-Abmessungen: 20cm (8") Frequenzbereich: 35 - 150Hz Belastbarkeit (Spitzenleistung): 250 W Belastbarkeit (RMS-Leistung): 150 W Schalldruckpegel: 81dB Abmessungen (B x H x T): 350mm (13-3/4") x 75mm (2-15/16") x 240mm (9-7/16")229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **


Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Warm Audio EQP-WA - EqualizerMit dem EQP-WA präsentiert der US-amerikanische Hersteller Warm Audio einen hochwertigen Nachbau des wohl berühmtesten Röhren-Equalizers der Studio-Geschichte; dem Pultec EQP-1A. Dank der sorgfältig ausgewählten Komponenten wie den CineMag-Übertragern und den Premium-Röhren liefert der EQ die überragende klangliche Qualität des Klassikers. Er vermag es; das Beste aus einem Track herauszuholen und einem Mix das besondere Etwas zu verleihen; das in-the-box nur schwer realisierbar wäre. Features:669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
API Audio 5500 Dual EqualizerAPI 5500 Dual 550 EQ`s, klassisches 550B Design, schaltbare Pegelrange für feinere Auflösung bei schwierigem Programmmaterial bzw. beim Mastering, Ausgangsstufe realisiert mit Übertrager (+30dbm), zusätzlicher unsym. Klinkeneingang pro Kanal, hi- und low- peak/shelf Filter, sym i/o XLR, int. Netzteil, hardwire bypass3325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heritage Audio LANG PEQ-2 EqualizerHeritage Audio LANG PEQ-2 Program Equalizer; 1-kanaliger Equalizer; Frequenzbereich: 20 Hz bis 20 kHz (± 0.3 dB); Gain Trimmer -12 db bis +16 dB; LF Boost: 20/30/40/60/80/120/160/240 Hz; LF Cut 25/50/100/200 Hz; HF Boost: 2.5/3.75/5/7.5/10/12/15/20 kHz; HF Cut 2.5/5/7.5/10/15/20 kHz; RHigh-Peak-Boost mit variabler Bandbreite und 20 kHz-Option; Schalter und Status-LED für EQ In/Out und Power On/Off; gerasterte Regler; Anschlüsse: 1x Line-Eingang XLR, 1x Line-Ausgang XLR; inkl. externen Netzteil 48 V DC @ 60 mA; Bauform: 19" / 2 HE; Abmessungen: 482 x 88 x 153 mm (BxHxT); Gewicht: 3.08 kg949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
JVC CW-DRA8 RMS Leistung 150W Frequenzbereich 35 - 150Hz Fernbedienung - Lautstärke, Frequenz, PhaseSubwoofer Konus-Abmessungen: 20cm (8") Frequenzbereich: 35 - 150Hz Belastbarkeit (Spitzenleistung): 250 W Belastbarkeit (RMS-Leistung): 150 W Schalldruckpegel: 81dB Abmessungen (B x H x T): 350mm (13-3/4") x 75mm (2-15/16") x 240mm (9-7/16")229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Vpc – Lautstärke- Und Programmregler 12 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 12 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.18 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws36,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
DAP Audio Vpc – Lautstärke- Und Programmregler 36 WTechnische Daten: Ausgabe pro Kanal bei 70/100 V von 20 Hz - 20 kHz: 36 W, Passiver Ausgangsanschluss: Terminal, Dämpfung: -/+ 3dB Per Step, Backup-Stromversorgung: 24 V DC, Höhe (mm): 154 mm, Breite (mm): 80 mm, Länge (mm): 67 mm, Installationstiefe (ohne Stecker): 50 mm, Durchmesser: 50 mm, Material: ABS, Farbe: White, Gewicht: 0.21 kg, IP-Schutzart: IP20 (indoor use only), Montagegröße: 50 mm, Montageoptionen: Flush / Surface / Wall, Gewinde: M3, Enthaltenes Zubehör: Screws40,46 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.